Domain jugendsachbuch.de kaufen?
Wir ziehen mit dem Projekt
jugendsachbuch.de um.
Sind Sie am Kauf der Domain
jugendsachbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugendsachbuch.de kaufen?
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **

Ähnliche Suchbegriffe für Online-Kreditplattformen
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
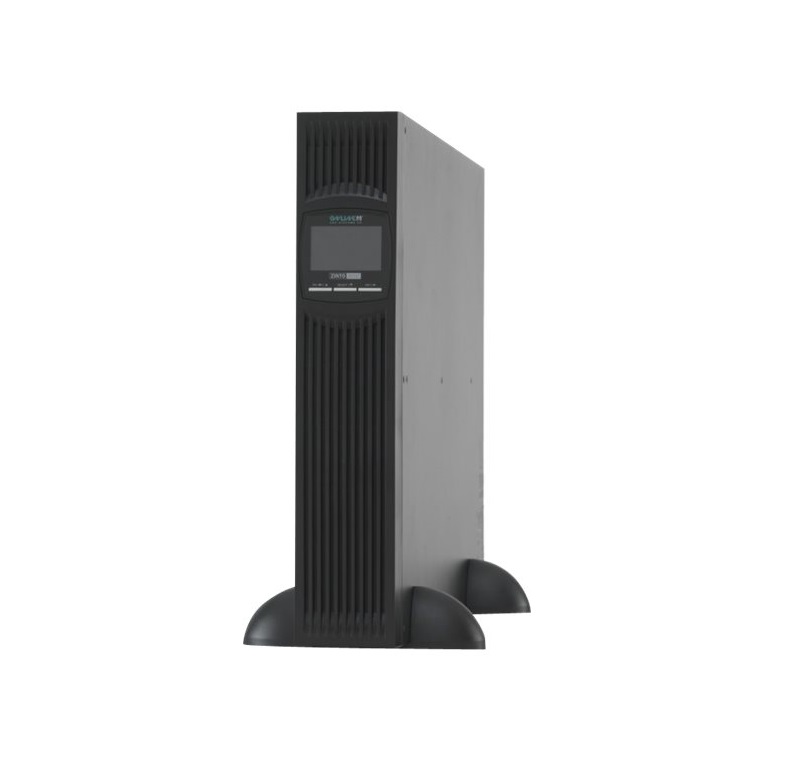
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV 19" XANTO 700 Online (X700R)Produktbeschreibung: Online USV XANTO 700R - USV - 700 Watt - 700 VA, Gerätetyp: USV - in Rack montierbar/extern, Gewicht: 11,6 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 700 Watt / 700 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C14, Ausgabeanschlussstellen: 4 x power IEC 60320 C13, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 2, Betriebszeit (bis zu): 10 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 41,2 cm x 8,8 cm457,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **


Wie kann der Online-Austausch von Informationen und Wissen in verschiedenen Bereichen wie Bildung, Wissenschaft, Technologie und Unterhaltung verbessert werden?
Der Online-Austausch von Informationen und Wissen kann verbessert werden, indem Plattformen geschaffen werden, die eine einfache und benutzerfreundliche Navigation ermöglichen. Zudem sollten diese Plattformen die Möglichkeit bieten, Inhalte in verschiedenen Formaten wie Videos, Podcasts und interaktiven Lernmaterialien anzubieten. Des Weiteren ist es wichtig, dass die Qualität der bereitgestellten Informationen und Wissen durch Experten und vertrauenswürdige Quellen gewährleistet wird. Schließlich sollte der Austausch von Informationen und Wissen durch die Förderung von Diskussionen, Kollaborationen und Feedback-Mechanismen aktiv gefördert werden, um ein interaktives und dynamisches Lern- und Informationsumfeld zu schaffen. **
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
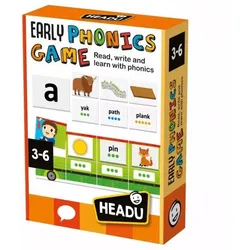
Headu: Lesen, Wissen, Lernen - EnglischHeadu "Lesen, Schreiben und Lernen!" Sprachfähigkeiten entwickelndes Spiel ist ein lehrreiches und unterhaltsames Werkzeug, das Kindern auf spielerische Weise die Grundlagen des Lesens und Schreibens vermittelt. Inspiriert von der Montessori-Methode unterstützt dieses Spiel die kleinen Lernenden in drei Schritten: Zuerst setzen sie das passende Bild für das Wort aus Puzzleteilen zusammen, dann bilden sie das Wort mit beweglichen Buchstaben und schließlich schreiben sie es auf die spezielle Tafel mit dem löschbaren Marker.Das Set enthält einfache und vertraute Wörter wie „Affe“, „Banane“, „Auto“ und „Boot“. Das Spiel fördert die Feinmotorik, die Hand-Augen-Koordination, das logische Denken sowie Assoziations- und Beobachtungsfähigkeiten.Das Spiel ist in englischer Sprache.Packungsgröße: 25 x 21 x 7 cm7,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
Ähnliche Suchbegriffe für Online-Kreditplattformen
-
ONLINE USV 19" XANTO 700 Online (X700R)Produktbeschreibung: Online USV XANTO 700R - USV - 700 Watt - 700 VA, Gerätetyp: USV - in Rack montierbar/extern, Gewicht: 11,6 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 700 Watt / 700 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C14, Ausgabeanschlussstellen: 4 x power IEC 60320 C13, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 2, Betriebszeit (bis zu): 10 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 41,2 cm x 8,8 cm457,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stadler, Christian: Act creative ONLINE! (Leben Lernen, Bd. 344)Act creative ONLINE! (Leben Lernen, Bd. 344) , 75 Online-Tools für Beratung, Coaching, Psychotherapie und Supervision , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Leben lernen#344#, Autoren: Stadler, Christian~Spitzer-Prochazka, Sabine~Kern, Eva~Kress, Bärbel, Seitenzahl/Blattzahl: 304, Abbildungen: broschiert, mit Download-Material, Keyword: Coaching; Einzeltherapie; Gruppentherapie; Kreative Therapie; Online-Beratung; Online-Psychotherapie; Online-Therapie; Paartherapie; Psychologie; Psychologische Beratung; Psychologische Psychotherapie, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Klinische Psychologie~Psychologie / Klinische Psychologie, Fachkategorie: Pädagogik~Klinische Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Management: Führung und Motivation, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Cotta'sche, J. G., Buchhandlung Nachfolger GmbH, Produktverfügbarkeit: 02, Länge: 228, Breite: 153, Höhe: 25, Gewicht: 447, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Ähnliches Produkt: 9783608891577 9783608892727 9783608984279, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 91026332,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gendersensible Bildung und Erziehung in der SchuleGendersensible Bildung und Erziehung in der Schule , Grundlagen - Handlungsfelder - Praxis , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20170614, Produktform: Kartoniert, Titel der Reihe: Beiträge zur Schulentwicklung##, Redaktion: Glockentöger, Ilke~Adelt, Eva, Seitenzahl/Blattzahl: 238, Keyword: Gender; Gender Studies; Geschlecht; Berufsorientierung; Sexualpädagogik; Schulsozialarbeit; Gender-Mainstreaming-Konzepte; Classroom Management; Schulentwicklung; geschlechterbewusste Pädagogik; LSBT; Schulpädagogik, Fachschema: Gender Studies~Geschlechterforschung~Pädagogik / Sozialpädagogik~Sozialpädagogik, Fachkategorie: Bildungssysteme und -strukturen, Warengruppe: HC/Bildungswesen (Schule/Hochschule), Fachkategorie: Moralische & soziale Ziele der Pädagogik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann, Länge: 241, Breite: 172, Höhe: 17, Gewicht: 463, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 252694329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
-
Wie kann der Online-Austausch von Informationen und Wissen in verschiedenen Bereichen wie Bildung, Wissenschaft, Technologie und Unterhaltung verbessert werden?
Der Online-Austausch von Informationen und Wissen kann verbessert werden, indem Plattformen geschaffen werden, die eine einfache und benutzerfreundliche Navigation ermöglichen. Zudem sollten diese Plattformen die Möglichkeit bieten, Inhalte in verschiedenen Formaten wie Videos, Podcasts und interaktiven Lernmaterialien anzubieten. Des Weiteren ist es wichtig, dass die Qualität der bereitgestellten Informationen und Wissen durch Experten und vertrauenswürdige Quellen gewährleistet wird. Schließlich sollte der Austausch von Informationen und Wissen durch die Förderung von Diskussionen, Kollaborationen und Feedback-Mechanismen aktiv gefördert werden, um ein interaktives und dynamisches Lern- und Informationsumfeld zu schaffen. **
-
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.